Nieuwe norm voor ontbinding en vereffening: wat betekent dit voor uw accountantskantoor?
Vanaf 23 oktober 2026 gelden nieuwe regels voor de controle van de staat van activa en passiva bij een ontbinding. Bedrijfsrevisoren en gecertificeerd accountants werken voortaan volgens één gemeenschappelijke norm van het ITAA en het IBR. De normen van 6 december 2002 verdwijnen en maken plaats voor een aanpak die beter aansluit bij het Wetboek van vennootschappen en verenigingen (WVV).
Voor accountants die ontbindingsdossiers begeleiden, betekent dit dat een goede voorbereiding belangrijker wordt dan ooit. De nieuwe norm stelt duidelijke eisen aan de onafhankelijkheid van de controleur, de inhoud van de documenten en de timing van de procedure. Zeker bij een ontbinding en vereffening in één akte kunnen deadlines een doorslaggevende rol spelen.
Hoe zorgt u ervoor dat uw dossiers vlot en correct verlopen, zonder belangrijke aandachtspunten over het hoofd te zien? In dit artikel ontdekt u wat er verandert, waarop u extra moet letten en hoe Instaclause u helpt om de juridische documentatie efficiënt voor te bereiden.
Wat verandert er?
De vorige normen dateren van vóór het WVV en waren afgestemd op de toenmalige vennootschapswetgeving. De nieuwe norm brengt de regels voor bedrijfsrevisoren en gecertificeerd accountants samen in één kader.
Daarmee ontstaat meer uniformiteit in de controle van de staat van activa en passiva bij een vrijwillige ontbinding en bij een ontbinding en vereffening in één akte. De norm sluit aan bij de artikelen 2:71 en 2:80 WVV en behandelt ook de opdracht van de commissaris bij de sluiting van de vereffening, zoals bepaald in artikel 2:100 WVV.
Op welke vennootschappen is de norm van toepassing?
De norm geldt voor de controle van de staat van activa en passiva bij de vrijwillige ontbinding van een BV, CV, NV, SE of SCE. Voor een VOF of CommV geldt ze wanneer de vennootschap kiest voor een ontbinding en vereffening in één akte overeenkomstig artikel 2:80 WVV.
Ook de opdracht van de commissaris bij de sluiting van de vereffening valt binnen het toepassingsgebied. (I)VZW’s zijn uitgesloten; daarvoor wordt een afzonderlijke norm voorzien.
In essentie brengt de nieuwe norm van het ITAA en het IBR de procedure van ontbinding voornamelijk in één lijn met het WVV en met de op deze procedure reeds geldende adviezen van het CBN (Commissie voor Boekhoudkundige Normen).
Goed nieuws: de module Ontbinding en vereffening van Instaclause hield van bij de start rekening met het WVV én met de adviezen van de Commissie voor Boekhoudkundige Normen (CBN). Net daarop bouwt de nieuwe norm verder. Daardoor konden we de module vlot afstemmen op de nieuwe norm en volstond één gerichte aanpassing. U hoeft uw werkwijze in Instaclause dus niet te wijzigen.
Volledigheidshalve pasten we onze module aan als volgt:
- Een nieuwe vraag: werd de staat van activa en passiva opgesteld in discontinuïteit? Dat is het uitgangspunt volgens artikel 3:6, § 2 KB/WVV.
- Kiest het bestuursorgaan toch voor continuïteit, dan vraagt de module verplicht naar de redenen daarvoor. Die motivering wordt opgenomen in het verslag van het bestuursorgaan, met verwijzing naar artikel 3:6, § 2 KB/WVV.
- De handleiding vermeldt nu uitdrukkelijk de verplichte opdrachtbrief tussen de vennootschap en de commissaris, bedrijfsrevisor of externe gecertificeerd accountant die het controleverslag opstelt. Zo weet u welke stukken in een volledig dossier thuishoren, ook als ze niet via Instaclause worden opgemaakt.
Zes aandachtspunten voor uw kantoor
1. Onafhankelijkheid: een duidelijke scheiding tussen opmaak en controle
Leg bij de start vast wie voorbereidt en wie controleert. Bereidt uw kantoor de staat van activa en passiva voor? Organiseer de controle dan bij een onafhankelijke beroepsbeoefenaar buiten uw kantoor en netwerk. Heeft de vennootschap al een commissaris, betrek die dan meteen: de controleopdracht komt hem toe.
De nieuwe norm vraagt om een goede afstemming tussen de voorbereiding van het ontbindingsdossier en de onafhankelijke controle. Daarbij is het belangrijk twee rollen uit elkaar te houden: de adviseur die het dossier helpt voorbereiden en de controlerende beroepsbeoefenaar die de staat van activa en passiva controleert en het controleverslag opstelt.
De beroepsbeoefenaar die de staat van activa en passiva opstelt staat in voor de opmaak van dat document en voor de verwerking en onderbouwing van de relevante financiële gegevens. De controlerende beroepsbeoefenaar voert vervolgens een afzonderlijke, onafhankelijke opdracht uit: hij controleert de staat van activa en passiva en stelt het controleverslag op.
De controlerende beroepsbeoefenaar mag de staat niet controleren wanneer hijzelf, zijn kantoor of zijn netwerk betrokken was bij de opmaak ervan. Ook andere opdrachten voor de vennootschap, zoals boekhouding of fiscale aangiften, vragen een beoordeling van mogelijke bedreigingen voor de onafhankelijkheid en van eventuele waarborgen. De beroepsbeoefenaar die het controleverslag heeft opgesteld, kan bovendien niet optreden als vereffenaar.
2. Een controle met redelijke zekerheid en een verplicht verslagmodel
Vraag de controleur vooraf welke stukken hij nodig heeft en stel een volledig dossier samen. Bundel de staat van activa en passiva, de onderliggende boekhoudkundige gegevens, de onderbouwing van de waarderingen en het bestuursverslag. Spreek een aanleverdatum af die voldoende tijd laat voor de controle en eventuele bijkomende vragen.
De controle is een assurance-opdracht waarbij de controlerende beroepsbeoefenaar met een redelijke mate van zekerheid beoordeelt of de staat van activa en passiva een getrouw beeld geeft. Daarbij moet het controleverslag het verplichte model uit bijlage 3 van de norm volgen. Dat model bevat afzonderlijke onderdelen over onder meer het oordeel, de basis voor het oordeel en de verantwoordelijkheden van de betrokken partijen.
3. De opdrachtbrief en bevestigingsbrief tijdig regelen
Plan de ondertekening van de opdrachtbrief én de schriftelijke bevestigingen. Zorg dat het bestuursorgaan en de controleur de opdrachtbrief vóór de start van de controle ondertekenen. Vraag daarnaast welke bevestigingen de controleur van het bestuursorgaan nodig heeft en spreek af wanneer die ondertekend worden aangeleverd.
De controlerende beroepsbeoefenaar moet vóór de start van zijn controleopdracht beschikken over een ondertekende opdrachtbrief. De norm bepaalt de minimale inhoud en bevat in bijlage 2 een voorbeeld voor de gecertificeerd accountant; het gebruik van dat model is niet verplicht.
Daarnaast moet de controlerende beroepsbeoefenaar de vereiste schriftelijke bevestigingen verkrijgen. Die bevestigingen maken deel uit van de controleopdracht en staan los van de werkzaamheden van de beroepsbeoefenaar die de staat van activa en passiva opstelt. Ontbreken de vereiste bevestigingen, dan moet de controlerende beroepsbeoefenaar de gevolgen voor zijn werkzaamheden en oordeel beoordelen; als hij geen toereikende controle-informatie kan verkrijgen, kan dit ertoe leiden dat hij zich van een oordeel moet onthouden.
4. Ontbinding in één akte: de timing maakt het verschil
Maak een planning terug vanaf de algemene vergadering en volg de afwikkeling per schuld op. Voorzie dat het controleverslag minstens vijftien dagen vóór de vergadering beschikbaar is. Leg per schuld uit de staat vast of ze wordt betaald, geconsigneerd of gedekt door een schriftelijke instemming van de schuldeiser met de procedure. Bezorg de bewijsstukken vóór de controleur zijn verslag afrondt.
Bij een ontbinding en vereffening in één akte gelden strikte voorwaarden voor de schulden van de vennootschap. De beroepsbeoefenaar die het dossier en de staat van activa en passiva voorbereidt, brengt de betalings- en consignatiegegevens en de schriftelijke instemmingen van schuldeisers in kaart en zorgt ervoor dat de relevante stukken beschikbaar zijn. De controlerende beroepsbeoefenaar onderzoekt de bewijsstukken en vermeldt in zijn controleverslag, waar van toepassing, wat op de datum van dat verslag is vastgesteld over betaling of consignatie van schulden dan wel de schriftelijke instemming van schuldeisers. Bovendien moet het verslag minstens vijftien dagen vóór de algemene vergadering bij de vennootschap beschikbaar zijn.
5. Discontinuïteit is het uitgangspunt
Beoordeel welke waardecorrecties wegens de stopzetting nodig zijn en documenteer ze. Ga na of de staat van activa en passiva volgens de passende waarderingsregels voor discontinuïteit is opgesteld. Wil het bestuursorgaan daarvan afwijken? Laat de concrete redenen opnemen in het bestuursverslag en bespreek de onderbouwing tijdig met de controleur.
De staat van activa en passiva wordt in principe opgesteld in discontinuïteit, overeenkomstig artikel 3:6, § 2 KB/WVV. Een afwijking is mogelijk, maar het bestuursorgaan moet die keuze motiveren in zijn verslag. De beroepsbeoefenaar neemt vervolgens een paragraaf ter benadrukking van een aangelegenheid op. Wanneer continuïteit geen passende waarderingsbasis is, is een afkeurend oordeel aangewezen.
6. De staat van activa en passiva en het bestuursverslag volledig voorbereiden
Controleer de peildatum van de cijfers en laat het bestuursverslag tijdig ondertekenen. De cijfers mogen op de datum van de algemene vergadering niet ouder zijn dan drie maanden. Controleer dit opnieuw als de vergadering wordt uitgesteld. Zorg dat het bestuursverslag het ontbindingsvoorstel motiveert en de waarderingsregels toelicht, en dat het is ondertekend vóór de controleur zijn verslag ondertekent.
De nieuwe norm vraagt bijzondere aandacht voor de inhoud van de financiële informatie en de motivering door het bestuursorgaan. De tussentijdse cijfers zijn maximaal drie maanden vóór de algemene vergadering gedateerd. De datum waarop het document werd opgemaakt, is hierbij niet bepalend.
Ook het verslag van het bestuursorgaan verdient de nodige aandacht. Het verslag over het voorstel tot ontbinding moet het voorstel verantwoorden én de toegepaste waarderingsregels toelichten. Bovendien moet dit verslag zijn ondertekend voordat de controlerende beroepsbeoefenaar het controleverslag ondertekent.
Een volledig dossier begint dus bij een correcte voorbereiding van de financiële informatie en een duidelijke motivering door het bestuursorgaan.
Instaclause: minder zoekwerk, meer houvast
De nieuwe norm vraagt om een zorgvuldige voorbereiding van elk ontbindingsdossier, met aandacht voor de juridische procedure, termijnen, waarderingsregels en verantwoordelijkheden.
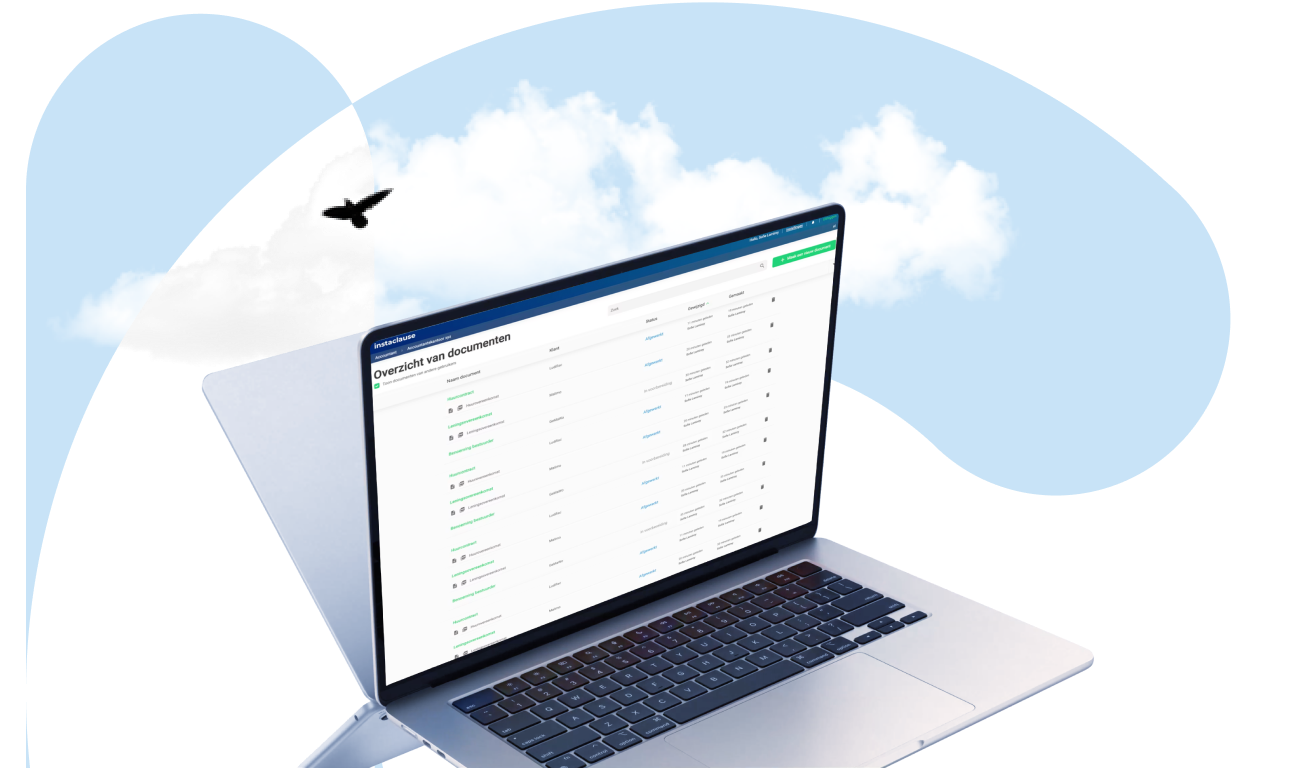
Met de module Ontbinding en vereffening van Instaclause krijgt u praktische ondersteuning bij het opstellen van de juridische documenten. Ze helpt u de juiste stappen te volgen en belangrijke aandachtspunten tijdig te herkennen. De bijbehorende handleiding helpt u ook om zicht te houden op de documenten die u zelf nog moet opmaken en de aandachtspunten die u buiten Instaclause moet opvolgen.
Uw checklist voor een goed voorbereid dossier
- Is de opmaak van de staat van activa en passiva gescheiden van de onafhankelijke controle?
- Is de opdrachtbrief ondertekend vóór de controle start?
- Zijn de tussentijdse cijfers maximaal drie maanden vóór de algemene vergadering gedateerd?
- Zijn de waarderingsregels correct toegepast en eventuele afwijkingen voldoende gemotiveerd?
- Is het verslag van het bestuursorgaan volledig en ondertekend vóór het controleverslag?
- Zijn bij een ontbinding in één akte de schulden betaald of geconsigneerd, of zijn de vereiste schriftelijke akkoorden van schuldeisers verkregen?
- Is het controleverslag minstens vijftien dagen vóór de algemene vergadering beschikbaar bij de vennootschap?
Bereid uw ontbindingsdossiers efficiënt voor
De nieuwe norm maakt een duidelijke taakverdeling, volledige documentatie en een strakke planning essentieel. Met de module Ontbinding en vereffening van Instaclause krijgt u meer houvast bij de juridische voorbereiding van uw dossier, zodat u gestructureerder kunt werken en uw cliënten met vertrouwen kunt begeleiden. Benieuwd hoe het werkt? Plan je gratis demo in op maat van je kantoor en ontdek het van dichtbij.

Foreestelaan 1, 9000 Gent, Oost-Vlaanderen.
Copyright 2018-2026. LSS BV. KBO: 0749.435.064.
Bank: Belfius BE47 0689 3860 6480 en ING BE90 3632 5807 7432.
RPR: Gent afdeling Gent.
Alle rechten voorbehouden.