Je bent geen jurist. Moet je juridisch werk dan gratis weggeven?
Een DGA belt. Hij wil geld uit zijn B.V. halen voor een verbouwing thuis. Jij weet meteen wat er moet gebeuren: een zakelijke rente, een aflossingsschema, alles netjes op papier. Je stelt de leningsovereenkomst op, stuurt ze door en de uren die je eraan besteedt? Die verdwijnen in het jaarwerk.
Herkenbaar? Dan ben je in goed gezelschap.
We vroegen meer dan twintig Nederlandse accountancy- en administratiekantoren hoe ze omgaan met zes documenten die bijna elke mkb-klant vroeg of laat nodig heeft en bundelden de resultaten in een whitepaper. Eén deelnemer vatte de uitkomst beter samen dan elke grafiek: “Natte vingerwerk, een schatting van wat marktconform is.”
Geen jurist, wel het eerste aanspreekpunt
Als accountant ben je geen jurist. Je hebt er niet voor gestudeerd en je hoeft het ook niet te worden. Toch belt je klant eerst jou. Niet de advocaat, niet de notaris. Jou.
Logisch. Jij ziet de cijfers, de structuur en de geldstromen. Jij merkt als eerste dat de rekening-courant oploopt, dat er een vennoot instapt of dat er een medewerker bij komt. Je zit precies op de plek waar juridische vragen ontstaan.
En daar wringt het. Omdat je jezelf niet als jurist ziet, voelt dat werk niet als iets waar je een prijs op mag plakken. Het wordt een dienst erbij. Een gunst. Iets wat je ‘even’ meeneemt.
Maar kijk eens naar wat je in die paar uur doet. Je toetst of een lening zakelijk genoeg is voor de Belastingdienst. Je schat fiscale gevolgen in. Je legt afspraken vast die bij een controle of een conflict het verschil maken. Dat is advies. Dat je geen advocaat bent, maakt die waarde niet kleiner. Wel onzichtbaarder, zolang je ze zelf niet benoemt.
Zes documenten waar je meer waarde levert dan je factureert
De whitepaper zoomt in op zes documenten die in de Nederlandse mkb-praktijk telkens terugkomen:
De rekening-courantovereenkomst. Het eerste waar de fiscus naar kijkt bij een DGA, zeker sinds de Wet excessief lenen een grens trekt bij schulden aan de eigen vennootschap.
- De managementovereenkomst. De onderbouwing van de managementvergoeding tussen holding en werkmaatschappij. Vaak afwezig, of nog daterend uit het jaar van oprichting.
- De leningsovereenkomst. Bij een lening aan de B.V. of aan een kind dat een huis koopt draait alles om zakelijkheid.
- De V.O.F.-overeenkomst. Zonder contract beslist de wet wat er gebeurt bij ziekte, ruzie of vertrek van een vennoot.
- De arbeidsovereenkomst. Een standaarddocument met allesbehalve standaardrisico’s: proeftijd, ketenregeling, cao en concurrentiebeding.
- De algemene voorwaarden. Het vangnet van je klant, op voorwaarde dat ze correct van toepassing worden verklaard en ter hand gesteld.
Wat deze zes gemeen hebben? Je klant merkt pas dat hij ze nodig had wanneer het misloopt. Bij een controle, een conflict of een overdracht. Dan is het te laat om ze nog op te stellen, en blijkt hoeveel ze waard waren.
Drie cijfers die we je alvast verklappen
We houden de meeste resultaten voor de whitepaper. Maar deze drie willen we je niet onthouden.
- De V.O.F.-overeenkomst kent een spreiding van factor veertien. Sommige kantoren rekenen er een klein bedrag voor, andere vragen terecht €1.000 of meer. De gemeten prijzen lopen van €88 tot €1.250, de grootste spreiding van het hele onderzoek. Voor hetzelfde document. En toch noemen de deelnemers net de V.O.F.-overeenkomst het vaakst als het document met het meeste onbenutte omzetpotentieel.
- Algemene voorwaarden worden het vaakst gratis weggegeven. Slechts 44% factureert ze afzonderlijk. De rest geeft ze weg of stelt ze nooit op. Een deelnemer was er openhartig over: “Deze stellen we nooit op en dus ook geen omzet.” Een dubbele gemiste kans: geen omzet voor het kantoor, geen vangnet voor de klant.
- Ook de DGA-klassieker verdwijnt vaak in het forfait. Ruim de helft van de kantoren (56%) factureert de rekening-courantovereenkomst altijd apart. Een derde doet dat soms. Voor het document waar de Belastingdienst als eerste naar kijkt, is dat opvallend weinig. Welke prijs we per document aanbevelen, en waarom die vaak boven het gemiddelde uit het onderzoek ligt? Dat lees je in de whitepaper.
Factureer de zekerheid, niet het papier
Je klant koopt geen pagina’s en geen uren. Hij koopt rust. De zekerheid dat een opname uit zijn B.V. niet uitdraait op een discussie in box 2. Dat zijn V.O.F. niet uit elkaar valt wanneer een vennoot een jaar uitvalt. Dat een onbetaalde factuur niet eindigt in een dure procedure.
Daarom voelt een vaste prijs voor een document op maat voor een klant vaak logischer dan een urenstaat. Niet omdat je uren minder waard zijn, maar omdat de prijs dan gekoppeld is aan wat hij ermee wint. In de whitepaper werken we dat uit in het WAVE-principe: een ezelsbruggetje om je waarde tastbaar te maken en je prijs met vertrouwen uit te leggen. Inclusief voorbeeldmails die je zo kunt gebruiken.
Een kanttekening hoort er wel bij. Geen jurist zijn betekent ook: je grenzen kennen. Bij zeer complexe of risicovolle situaties blijft doorverwijzen naar een gespecialiseerde jurist of advocaat de juiste keuze. Zo bescherm je je klant, en je eigen beroepsaansprakelijkheid. Maar het gros van wat je vandaag al oplevert, hoort gewoon op je factuur.
Lees de volledige whitepaper
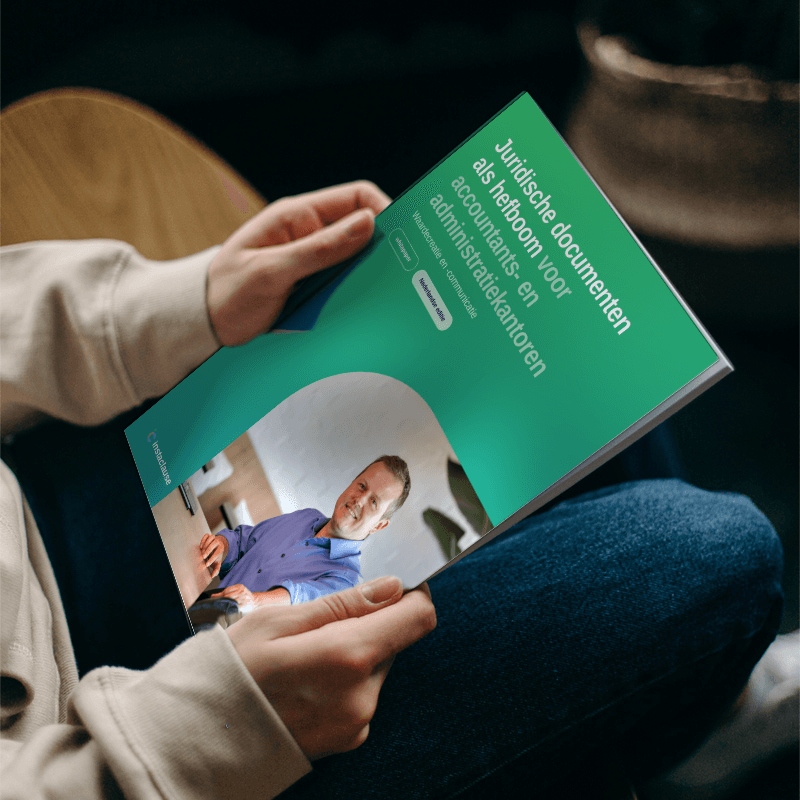
Benieuwd hoe jouw kantoor zich verhoudt tot de andere deelnemers? En welke prijs past bij elk van de zes documenten? Download de whitepaper ‘Juridische documenten als hefboom voor accountants- en administratiekantoren’ en ontdek per document de benchmarks, onze aanbevolen prijs en de woorden om de waarde aan je klant uit te leggen.
Foreestelaan 1, 9000 Gent, Oost-Vlaanderen.
Copyright 2018-2026. LSS BV. KBO: 0749.435.064.
Bank: Belfius BE47 0689 3860 6480 en ING BE90 3632 5807 7432.
RPR: Gent afdeling Gent.
Alle rechten voorbehouden.